Une IA généraliste répond de mémoire. Acumis cite le texte de loi.
Posez votre question en français. La réponse cite la LIR, la LTA, leurs règlements et, sur demande, la jurisprudence fédérale. Chaque citation se vérifie d'un clic.
10 $ de crédit chaque semaine · Sans abonnement · Sans carte de crédit pour commencer
Frais afférents à un véhicule à moteur
dans le cas où le contribuable, au cours de l’année, a été habituellement tenu d’accomplir les fonctions de son emploi ailleurs qu’au lieu d’affaires de son employeur ou à différents endroits et a été tenu, aux termes de son contrat d’emploi, d’acquitter les frais afférents à un véhicule à moteur qu’il a engagés dans l’accomplissement des fonctions de sa charge ou de son emploi, les sommes qu’il a dépensées au cours de l’année au titre des frais afférents à un véhicule à moteur pour se déplacer dans l’exercice des fonctions de son emploi, sauf s’il a, selon le cas :
reçu une allocation pour frais afférents à un véhicule à moteur qui, par l’effet de l’alinéa 6(1)b), n’est pas incluse dans le calcul de son revenu pour l’année,
demandé une déduction pour l’année en application de l’alinéa f);
Reproduction de la fiche affichée dans l'applicationExtrait abrégé de la fiche · Capture entière plus bas ↓
Trois choses qu'un chatbot ne fait pas, et qu'Acumis fait avant chaque réponse.
Pour un avocat fiscaliste ou un CPA fiscaliste, une réponse vaut ce que vaut sa source. Acumis construit la sienne sur le texte de loi, dans la version de l'année demandée. Quand le texte manque, il le dit.
Le texte, pas le souvenir du texte
La réponse se construit sur les dispositions lues en base : 99 649 pour la LIR, la LTA et leurs règlements, comptées le 20 août 2026. Les renvois se suivent d'article en article, définitions du 248(1) comprises. Chaque extrait affiché est comparé au caractère près au texte officiel avant de vous parvenir.
Sur la fiche : le badge Vérifié
La version de l'année, pas la dernière
Vous choisissez l'année d'imposition. La fiche affiche les dates de vigueur du texte servi, et l'écrit noir sur blanc quand la version de l'époque n'est pas détenue. Un texte entré en vigueur après l'année demandée est signalé comme tel.
Sur la fiche : les dates de vigueur et l'état de version
Un refus motivé, pas une réponse plausible
Loi sur les impôts du Québec, doctrine de l'ARC : hors périmètre, dit tel quel, avec le lien vers LégisQuébec ou l'ARC. Quand un contrôle de citation échoue, un bandeau le signale. Rien n'est masqué, rien n'est comblé.
Dans la réponse : le renvoi vers la source officielle, ou le bandeau « vérification partielle »
Des recherches qui me prenaient des heures — parfois des semaines pour les questions épineuses — me reviennent en quelques secondes. Et chaque réponse cite ses articles, que je vérifie avant de m'en servir.
Construit à Montréal. Ceux qui construisent l'outil sont ceux qui vous répondent : pas de commercial, pas de support tiers. Le jugement reste au professionnel, et chaque citation se vérifie d'un clic.
Poser votre première question →
Connexion Microsoft 365, Google Workspace ou courriel · Moins d'une minute · 10 $ de crédit chaque semaine
Dix-sept secondes, de la question à la citation vérifiée.
Une question réelle, la réponse qui se diffuse, puis la fiche qui se déplie : verbatim, badge Vérifié, dates de vigueur, lien vers Justice Canada. Question, réponse et fiches telles qu'affichées dans l'application.
La lecture démarre quand le lecteur entre à l'écran, en sourdine
Poser votre première question →
Sans carte de crédit pour commencer · Connexion en moins d'une minute
Ce qu'un chatbot fait mal en fiscalité, pourquoi, et ce qu'Acumis fait à la place.
Plus de 200 décisions canadiennes relèvent des références inventées par une IA dans une procédure, sur plus de 2 000 dans le monde. Source : base de Damien Charlotin, HEC Paris →, relevé du 6 septembre 2026. Le modèle n'est pas en cause : Acumis fait appel à un modèle de langue du même genre. La différence tient au texte qu'il lit, et aux contrôles qui suivent.
Une référence inventée, ou déformée
Un alinéa qui n'existe pas, un seuil erroné, une décision introuvable. Livrés avec l'assurance d'une citation exacte.
Pourquoi ça arrive
Le modèle n'a pas la loi sous les yeux. Il reconstitue le texte de mémoire, un mot probable après l'autre. Le numéro d'article lui vient facilement ; le détail de l'alinéa, le seuil et la date sont là où il dérive.
La LIR, la LTA et leurs règlements sont en base, en verbatim. La réponse s'appuie sur les dispositions lues, puis chaque extrait est comparé au caractère près au texte officiel avant affichage. Une référence absente de la base ne s'affiche jamais comme vérifiée.
Un texte périmé servi comme actuel
Le paragraphe est cité dans sa version d'avant la modification, sans date, sans réserve.
Pourquoi ça arrive
Sa mémoire s'arrête à la date de son entraînement, et elle n'a pas de calendrier. Une même disposition existe en plusieurs versions ; il n'en connaît qu'une, sans savoir laquelle.
Vous choisissez l'année d'imposition. La fiche affiche les dates de vigueur du texte servi, et écrit « historique non détenu » quand la version de l'époque manque.
Jamais « je ne sais pas »
La question sort de son périmètre ; la réponse arrive quand même, sur le même ton.
Pourquoi ça arrive
Il est entraîné à produire une réponse complète et assurée. Le silence n'est pas une réponse pour lui, et son ton ne change pas quand la source manque.
Hors périmètre, l'outil le dit et renvoie vers LégisQuébec ou l'ARC. Quand un contrôle de citation échoue, un bandeau le signale. Rien n'est masqué, rien n'est comblé.
Des régimes mélangés
Un article de la loi québécoise, une règle américaine, glissés dans une réponse fédérale.
Pourquoi ça arrive
Son entraînement mêle le fédéral, le Québec, les États-Unis et la France, sans cloison. Une question fiscale « canadienne » puise dans tout à la fois.
Le périmètre est fermé et affiché : LIR, LTA, leurs règlements, CCI, CAF, Cour suprême. Rien d'autre n'entre dans la réponse, et vous choisissez les sources question par question.
Vos questions chez un fournisseur généraliste
Le nom du client, la structure, les montants : envoyés à un service conçu pour tous les usages.
Pourquoi ça arrive
Même en compte professionnel, les données sont traitées hors Québec, à des conditions fixées par le fournisseur et qui évoluent. C'est au cabinet de vérifier ce que son forfait autorise, et de le documenter.
Hébergement au Québec, accès API sous contrat sans rétention pour entraînement, journal en empreinte, effacement implémenté. La catégorie d'outil que le guide IA de l'Ordre des CPA recommande pour les données fiscales nominatives.
Sur des questions de droit américain vérifiables, les modèles généralistes ont fourni une réponse contraire aux faits dans 58 % à 88 % des cas. Source : Stanford RegLab, Large Legal Fictions, Journal of Legal Analysis, 2024.
Vous avez déjà croisé l'une de ces cinq erreurs ? Posez la même question à Acumis et comparez la source.
Poser votre première question →
10 $ de crédit chaque semaine · Sans carte de crédit pour commencer
Aucun extrait de loi affiché n'a été écrit par une IA.
Le texte de loi que vous lisez dans une réponse est une copie conforme du texte officiel, conservée en base et contrôlée avant chaque affichage. Trois contrôles précèdent l'écran. Ce sont des comparaisons mécaniques, pas un second avis d'IA.
- Concordance au caractère près. L'extrait cité doit être identique, lettre pour lettre, au texte officiel conservé en base.
- Version contrôlée. La version citée doit être celle servie pour l'année d'imposition que vous avez demandée. La fiche affiche l'un de ces trois états :
- Version exacte. La base détient la version en vigueur pour l'année demandée et la sert telle quelle, avec ses dates.
- Historique non détenu. La base n'a pas la version de l'époque. La fiche sert le texte disponible et l'écrit noir sur blanc.
- Version postérieure servie. Le texte est entré en vigueur après l'année demandée. La fiche le précise ; vous jugez s'il éclaire le dossier.
- Références existantes. Chaque article et chaque décision mentionnés dans la réponse doivent exister dans les sources.
Quand un contrôle échoue, un bandeau signale la vérification partielle : rien n'est masqué, rien n'est bloqué en silence. Chaque fiche renvoie au texte officiel sur laws-lois.justice.gc.ca, et un bouton « Signaler une erreur » accompagne chaque réponse.
Quand la réponse honnête est « nous ne détenons pas ce texte », l'outil le dit et donne le lien vers la source officielle. Un refus motivé n'est pas une panne : c'est ce qui rend le reste fiable.
Vérifiable en un clic : c'est la promesse. Le jugement, lui, reste au fiscaliste.
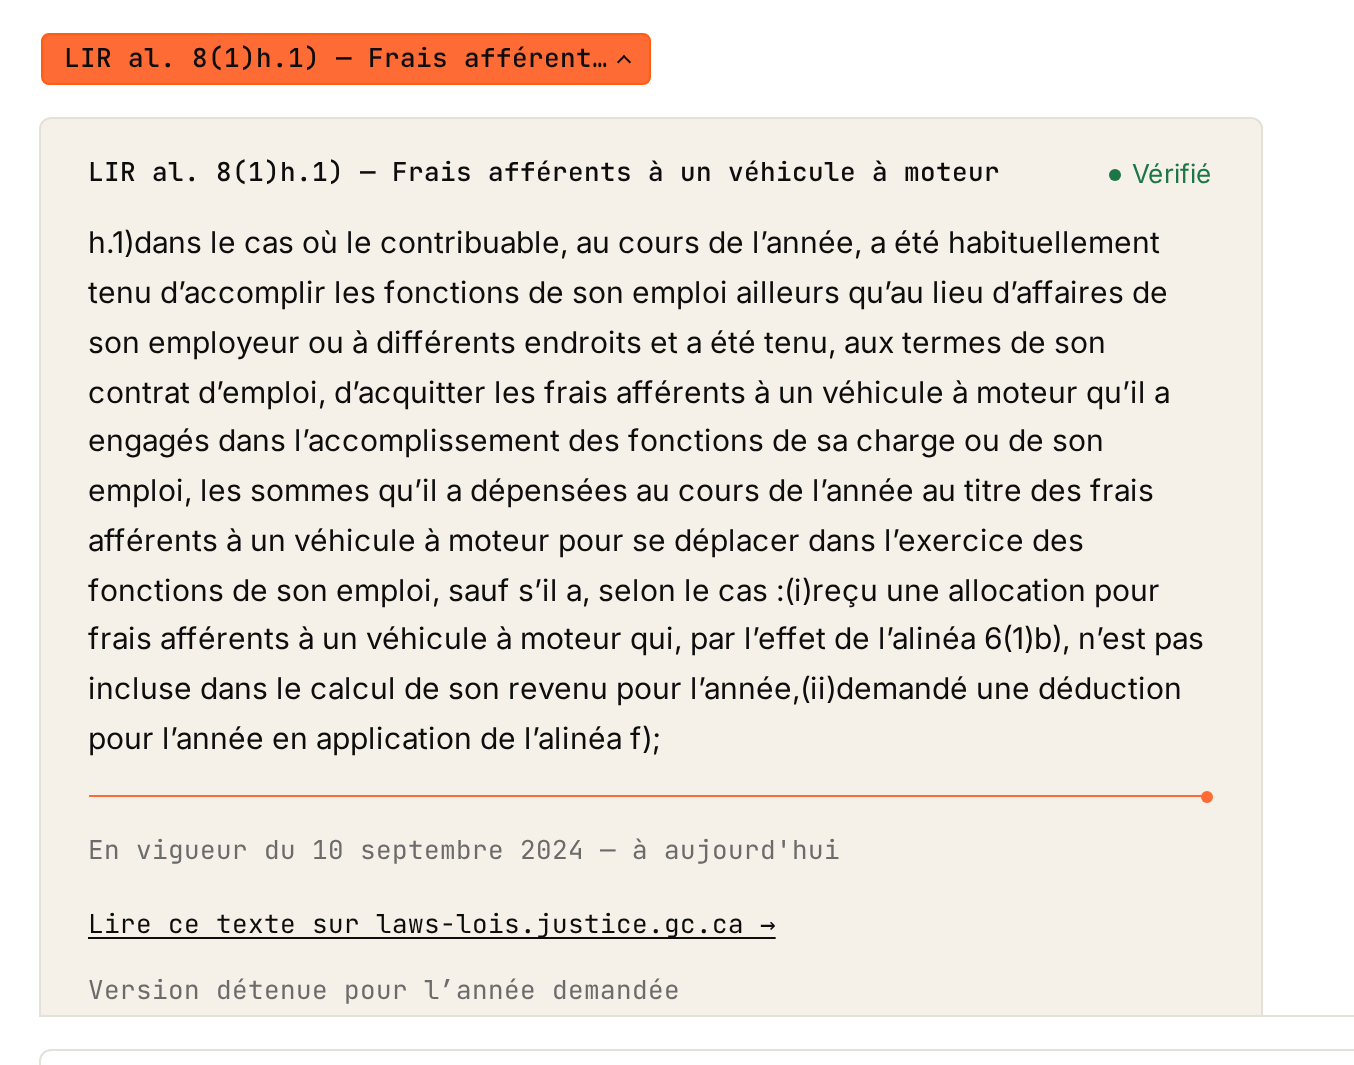
Fiche réelle, capturée dans l'application · LIR al. 8(1)h.1) · La même que celle du premier écran
Poser votre première question →
Chaque réponse arrive avec ses fiches de citation
La loi fédérale d'abord. La jurisprudence quand vous la demandez.
et de leurs règlements
et de la Cour suprême
définitions du 248(1) comprises
Compté dans la base le 20 août 2026 · Les deux versions officielles, interrogeables en français · Les sources se choisissent question par question
LIR, LTA et leurs règlements
Toujours active
Les deux grandes lois fiscales fédérales et leurs règlements, dans les deux versions officielles, tirés du dépôt XML officiel de Justice Canada. La date de consolidation du corpus est affichée dans l'application, et chaque fiche porte les dates de vigueur du texte servi. Les renvois (définitions du paragraphe 248(1), règles d'application) se suivent d'article en article, comme le ferait un fiscaliste.
CCI, CAF, Cour suprême
En option, question par question
26 791 décisions, citables au paragraphe près. Un tirage de contrôle a été comparé ligne à ligne à CanLII : trente décisions sur trente, sans divergence. Chaque extrait porte la mention : copie non officielle, à vérifier sur CanLII. Les extraits de décisions sont volumineux ; cette option consomme davantage de crédits.
Le Québec et la doctrine
Assumé, et affiché
La Loi sur les impôts du Québec et la doctrine administrative de l'ARC sont sous droit d'auteur : elles ne sont pas dans l'outil. Quand une question les exige, l'outil le dit et renvoie vers LégisQuébec ou l'ARC. Il ne sert pas une réponse dont la source ne tiendrait pas.
Votre cabinet détient ces textes ? Ils peuvent rejoindre votre déploiement ↓
Oui, une question coûte plus cher ici que sur ChatGPT ou Claude. Voici ce que vous payez.
Un compte professionnel ChatGPT ou Claude se paie chaque mois, par siège, que vous posiez une question ou cent. Acumis se facture à l'utilisation, et chaque question coûte davantage à l'unité. Ce n'est ni la même chose, ni la même façon de payer.
La lecture
Chaque question fait lire à l'outil les dispositions en cause, leurs renvois et, si vous l'activez, la jurisprudence. Ce volume de texte officiel lu est ce qui se facture. Un chatbot généraliste ne lit pas la loi en base ; il se souvient. C'est pour cela qu'il coûte moins cher, et pour cela qu'il dérive.
La vérification
Trois contrôles mécaniques avant affichage, une fiche par citation, un lien vers Justice Canada. Une base de versions datées, avec la réserve affichée quand l'historique manque. Un abonnement à un modèle généraliste ne fait pas ce travail : il vous le laisse, ou le laisse à votre client.
À l'utilisation, pas à l'abonnement
Pas de mensualité, pas de siège à payer pour le collègue qui pose trois questions par mois. 10 $ de crédit chaque semaine ; ensuite, des crédits qui n'expirent pas et se consomment selon le volume de texte lu, la jurisprudence davantage. Un mois sans question est un mois à zéro.
Ce que vous achetez, c'est une réponse dont chaque source se vérifie avant de la défendre devant le client, l'ARC ou le tribunal. Le crédit hebdomadaire offert suffit aux questions courantes en réponse courte ; vous rechargez quand vous voulez, en dollars canadiens, par Stripe.
Poser votre première question →
Sans carte de crédit pour commencer · Connexion en moins d'une minute · Les crédits n'expirent pas
Vos questions restent au Québec, et vous pouvez les effacer.
Barreau, Ordre des CPA, Loi 25 : ces cadres se cumulent, et aucun outil ne rend un cabinet conforme à lui seul. Voici ce qu'Acumis garantit, puis ce qui reste au cabinet.
Hébergé au Québec
L'application, les textes et les comptes résident sur des serveurs au Québec. Seul le contexte de la question transite vers le modèle de langue, sous contrat d'API sans rétention pour entraînement.
Questions hachées
Le journal technique ne conserve qu'une empreinte de vos questions. Le texte en clair reste dans votre espace personnel, et le droit à l'effacement de la Loi 25 est implémenté, pas seulement promis.
Environnement professionnel
Connexion Microsoft 365, Google Workspace ou courriel. L'outil fonctionne en environnement professionnel, jamais en compte grand public : un accès API sous contrat sans rétention pour entraînement, la catégorie que le guide IA de l'Ordre des CPA recommande pour les données fiscales nominatives. L'application a passé un audit de sécurité complet ; chaque faille relevée a été corrigée, puis revérifiée en production.
Le reste demeure au cabinet : l'évaluation des facteurs relatifs à la vie privée avant d'adopter l'outil (art. 3.3 de la Loi sur le privé, modifiée par la Loi 25), l'information du client, la validation de chaque réponse par un professionnel. Le secret professionnel, lui, reste porté par le professionnel, CPA (art. 40 du Code de déontologie 2024) comme avocat (guide de l'IA générative du Barreau). Pour comparer les modes de déploiement : la grille comparative Loi 25 →. Pour l'exercice de vos droits : la politique de confidentialité →.
Évaluation des facteurs relatifs à la vie privée, pré-remplie pour Recherche fiscale Acumis · Remise lors d'un échange avec un associé
Votre documentation, au texte près.
Le même moteur que cette page peut lire votre copie : CQFF, congrès de l'APFF, lois du Québec, notes internes. Vous seuls y avez accès, sur des serveurs sécurisés au Québec.
Vos textes sous licence
La copie du CQFF ou des congrès de l'APFF que votre cabinet paie déjà devient interrogeable, au même titre que la loi fédérale.
Vos notes internes
Positions maison, modèles, mémos d'associés : l'outil répond avec la façon de raisonner du cabinet, pas seulement avec la loi.
Réservé à vous
Un déploiement séparé, pour votre cabinet seulement, avec les mêmes contrôles de citation que cette page.
Douze réponses précises avant de vous connecter.
Qu'est-ce que Recherche fiscale Acumis ?
Un outil de recherche fiscale canadienne en ligne, en français, accessible sur app.acumis.ca. Vous posez une question fiscale ; l'outil répond en citant la Loi de l'impôt sur le revenu, la Loi sur la taxe d'accise, leurs règlements et, si vous l'activez, les décisions de la CCI, de la CAF et de la Cour suprême.
Chaque extrait de loi affiché est du verbatim tiré du XML officiel de Justice Canada — jamais un texte réécrit par un modèle d'IA. L'outil s'adresse aux fiscalistes, aux CPA et à leurs équipes, pas aux particuliers.
Comment les citations sont-elles vérifiées ?
Trois contrôles mécaniques précèdent chaque affichage : l'extrait cité doit être identique, au caractère près, au texte officiel conservé en base ; la version citée doit être celle servie pour l'année d'imposition demandée ; et chaque référence mentionnée dans la réponse doit exister dans les sources.
Ce n'est pas un second avis d'IA : c'est une comparaison de chaînes de caractères. Quand un contrôle échoue, un bandeau signale la vérification partielle ; rien n'est masqué. Chaque fiche renvoie au texte officiel sur laws-lois.justice.gc.ca.
L'outil couvre-t-il la Loi sur les impôts du Québec ?
Non. Les lois du Québec sont sous le droit d'auteur des Publications du Québec, et Acumis préfère le dire plutôt que de servir une réponse dont la source ne tiendrait pas. Quand une question relève du droit québécois, l'outil le signale et renvoie vers LégisQuébec.
Pour un cabinet qui détient sa propre copie — lois du Québec, CQFF, congrès de l'APFF, notes internes —, Acumis peut l'intégrer au même moteur, dans un déploiement réservé à ce cabinet. Intégrer vos textes →
En quoi est-ce différent de Taxnet Pro, Knotia ou Blue J ?
Taxnet Pro, Knotia et Blue J offrent du commentaire éditorial et de la doctrine ; Recherche fiscale Acumis n'en offre pas et ne les remplace pas.
Il fait autre chose. Il travaille en français, répond en langage naturel et cite le texte de loi en verbatim contrôlé avant affichage. Il se paie à l'utilisation, sans licence annuelle par siège. L'application et les comptes sont hébergés au Québec ; seul le contexte de la question transite vers le modèle, sans rétention pour entraînement. Il se conçoit en complément des outils du cabinet, pas à leur place.
Où sont hébergées mes données ?
Au Québec. L'application, les textes de loi et les comptes résident sur des serveurs au Québec ; seul le contexte de la question transite vers le modèle de langue, sous contrat d'API sans rétention pour entraînement.
Le journal technique ne conserve qu'une empreinte de vos questions ; le texte en clair reste dans votre espace personnel. Le droit à l'effacement prévu par la Loi 25 est implémenté : vous pouvez faire effacer votre compte et vos questions.
Combien ça coûte ?
10 $ de crédit vous sont offerts chaque semaine, de quoi poser vos questions courantes, en réponses courtes, sans rien payer.
Au-delà, vous achetez des crédits qui se consomment selon le volume de texte traité par chaque question ; les recherches approfondies et la jurisprudence consomment davantage. Pas d'abonnement, pas de licence annuelle, pas de minimum : les crédits n'expirent pas, et le paiement se fait en dollars canadiens, par Stripe.
Puis-je choisir l'année d'imposition ?
Oui : l'année d'imposition se choisit avant la question, et la version du texte servie en dépend. Quand la base détient la version en vigueur pour l'année demandée, elle la sert telle quelle.
Quand l'historique n'est pas détenu, la fiche de citation l'affiche explicitement au lieu de le taire. Cette réserve, écrite sur chaque extrait concerné, est ce qui rend le reste vérifiable.
Mon ordre professionnel me permet-il d'utiliser cet outil ?
Aucun ordre ne certifie un outil, aucun n'en interdit l'usage. L'Ordre des CPA applique un nouveau code de déontologie depuis mai 2024 (art. 40 : secret professionnel) et publie un guide IA indicatif, qui recommande pour les données fiscales nominatives un environnement professionnel plutôt qu'un outil grand public. Le Barreau publie un guide de l'IA générative et, par une obligation distincte, exige 2 heures de formation sur l'IA générative depuis avril 2026, à compléter avant le 1er avril 2027. Le détail des trois cadres, sources officielles à l'appui : le guide de conformité IA.
Recherche fiscale Acumis est dans cette catégorie professionnelle : hébergement au Québec, contrat d'API sans rétention pour entraînement, journal en empreinte. La validation de chaque réponse, elle, reste au professionnel : aucun fournisseur ne peut l'assumer à sa place, et c'est pourquoi chaque citation se vérifie d'un clic.
L'outil me rend-il conforme à la Loi 25 ?
Non. Aucun fournisseur ne peut déclarer un cabinet conforme à sa place ; Acumis prend sa part et affiche le reste. Sa part : hébergement au Québec, contrat d'API sans rétention pour entraînement, journal technique en empreinte seulement, droit à l'effacement implémenté.
Reste au cabinet : l'évaluation des facteurs relatifs à la vie privée (EFVP) avant d'adopter l'outil (art. 3.3 de la Loi sur le privé, modifiée par la Loi 25), l'information du client, le caviardage des renseignements personnels non nécessaires à la question, et la validation humaine de chaque réponse. Un dossier d'EFVP pré-rempli vous est proposé lors d'un échange avec un associé.
Pourquoi ne pas simplement utiliser ChatGPT, Copilot ou Gemini ?
Pour une question de vocabulaire ou un premier débroussaillage, rien ne l'interdit. Pour une position que vous signez, la différence est structurelle. Un chatbot généraliste répond de mémoire : sans le texte de loi sous les yeux, sans version datée, sans contrôle de ses propres citations. Et il ne dit jamais « je ne détiens pas ce texte ».
Acumis fait le contraire. Il lit la LIR, la LTA et leurs règlements en base et sert la version de l'année d'imposition demandée. Chaque extrait est comparé au texte officiel avant affichage. Ce qui sort de son périmètre, il le refuse, en le disant. Le modèle de langue est du même genre ; le texte qu'il lit et les contrôles qui suivent ne le sont pas.
Pourquoi est-ce plus cher qu'un abonnement à ChatGPT ou à Claude ?
Parce que vous ne payez ni la même chose, ni de la même façon. Un compte professionnel ChatGPT Business ou Claude Team se paie chaque mois, par siège, de 20 à 25 $ US selon la facturation (prix publics en septembre 2026), pour un modèle qui répond de mémoire. Une question posée à Acumis fait lire les dispositions en cause et leurs renvois, puis la jurisprudence si vous l'activez, et chaque citation est vérifiée avant affichage. Ce volume lu est ce qui se facture, à l'unité, et il coûte davantage qu'une question de chatbot.
En contrepartie, il n'y a ni mensualité ni siège : un mois sans question ne coûte rien, un collègue occasionnel ne coûte rien, et 10 $ de crédit sont offerts chaque semaine. Les crédits n'expirent pas et se consomment selon le volume de texte lu ; la jurisprudence consomme davantage.
Les textes sont-ils à jour ?
Les textes proviennent du dépôt XML officiel de Justice Canada, rechargés à chaque mise à jour du corpus. La date de consolidation servie est affichée dans l'application, et chaque fiche de citation porte les dates de vigueur du texte qu'elle cite.
Entre deux consolidations, une modification récente peut manquer : c'est pourquoi chaque fiche renvoie au texte officiel sur laws-lois.justice.gc.ca, où la vérification prend un clic. L'outil ne présente jamais un texte comme à jour sans en afficher la date.
Posez-lui la question que vous auriez posée à un chatbot. Comparez, source par source.
La connexion prend moins d'une minute, sans carte de crédit pour commencer. 10 $ de crédit vous attendent chaque semaine, et chaque réponse arrive avec ses fiches de citation.
Poser votre première question →Vous préférez d'abord cadrer l'usage au cabinet ? Parler à un associé →