ChatGPT en cabinet comptable : cas d'usage et guide pratique
Découvrez comment l'usage de ChatGPT en cabinet comptable peut optimiser vos tâches quotidiennes tout en garantissant un contrôle de qualité essentiel.
ChatGPT peut prendre en charge une part importante des tâches comptables routinières quand son usage est encadré par une gouvernance documentée et une validation humaine systématique. Concrètement, cela signifie qu’une part significative de votre semaine de tenue, de rédaction et de préparation de dossiers peut être accélérée dès aujourd’hui, sans attendre une transformation technologique majeure. Voici les tâches à confier en priorité :
- Synthèse de balances et de grands livres en notes de gestion lisibles
- Rédaction de courriers clients (relances, confirmations, demandes de pièces)
- Préparation de checklists de clôture et de dossiers de révision
- Génération d’écritures de journal simples et répétitives
- Résumé de normes comptables ou de textes réglementaires
- Assistance au diagnostic d’anomalies dans des données structurées
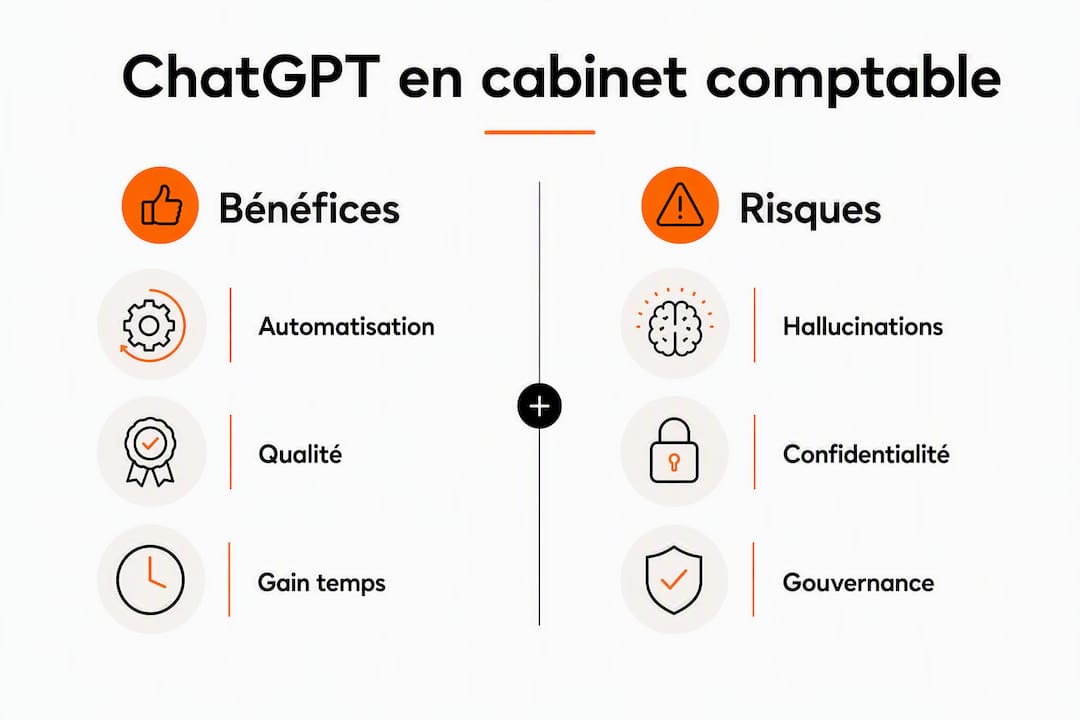
Le verdict tient en une phrase : ChatGPT est utile s’il est gouverné, mais il ne remplace pas le jugement professionnel. Chaque sortie doit être validée, tracée et archivée par un membre qualifié de l’équipe.
Table des matières
- Quels cas d’usage de ChatGPT sont vraiment utiles en cabinet ?
- Comment rédiger des prompts efficaces pour votre cabinet ?
- Quels sont les facteurs clés pour réussir l’intégration de ChatGPT ?
- Quelles sont les limites et les risques à connaître avant de commencer ?
- Comment organiser votre cabinet pour une gouvernance IA solide ?
- Qui former, sur quoi et dans quel ordre ?
- Quelle feuille de route pour passer du pilote à la production ?
- Ce que l’approche Acumis change concrètement pour un cabinet fiscal
- Points clés
- Ce que l’IA générative révèle vraiment sur nos cabinets
- Acumis accompagne les cabinets fiscaux qui veulent aller plus loin
- Sources et lectures recommandées
Quels cas d’usage de ChatGPT sont vraiment utiles en cabinet ?
Les outils d’IA générative excellent sur la reconnaissance documentaire, la catégorisation, les rapprochements et la génération de rapports standards, tandis que le comptable conserve le jugement sur la matérialité et les décisions à enjeux. Cette ligne de partage est le point de départ pour choisir vos premiers cas pilotes.
| Tâche | Entrée attendue | Sortie produite | Niveau de risque |
|---|---|---|---|
| Synthèse de balance générale | Fichier CSV ou texte structuré des soldes | Note de gestion en langage clair (1–2 pages) | Faible |
| Rédaction de lettre de relance | Nom client, montant, échéance, ton souhaité | Courriel ou lettre prête à envoyer | Faible |
| Préparation de checklist de clôture | Liste des postes du dossier, période | Checklist ordonnée avec responsables et délais | Faible |
| Génération d’écritures de journal simples | Description de l’opération, comptes concernés | Écriture débit/crédit avec libellé | Moyen |
| Résumé d’une norme ou d’un texte fiscal | Texte brut de la norme ou de l’article | Résumé structuré en points clés | Moyen |
| Diagnostic d’anomalie sur données | Tableau de données avec écarts signalés | Liste de questions et hypothèses à vérifier | Moyen |
| Extraction de données d’un document | PDF ou texte d’une facture, relevé | Tableau structuré des champs clés | Moyen |
| Rédaction d’une note interne de dossier | Faits du dossier, question posée | Mémo structuré avec analyse préliminaire | Élevé |
La priorisation par niveau de risque n’est pas arbitraire. Les tâches à faible enjeu, celles dont l’erreur est facilement détectable par un réviseur, sont les premières à déléguer. Une lettre de relance mal formulée se corrige en trente secondes ; une écriture de journal mal générée peut fausser un bilan si personne ne la relit. Commencez par le haut du tableau et descendez à mesure que votre équipe maîtrise la validation.
Les gains attendus sont réels : standardisation de la qualité rédactionnelle, réduction du temps de préparation des dossiers de clôture, et libération de bande passante pour les mandats à valeur ajoutée comme le conseil financier ou la planification fiscale.
Comment rédiger des prompts efficaces pour votre cabinet ?
Un prompt mal construit produit une sortie générique. Un prompt bien construit produit un livrable que votre collaborateur n’a qu’à relire et signer. La différence tient à trois éléments : le rôle assigné à l’IA, le contexte fourni, et le format de sortie demandé.
Quatre prompts complets, prêts à adapter
Les prompts suivants illustrent la structure rôle + contexte + format. Adaptez-les à vos gabarits internes et remplacez toujours les noms, montants réels et identifiants par des codes neutres : aucun renseignement personnel réel ne doit être collé dans l’outil.
1. Synthèse financière à partir d’une balance
Tu es CPA réviseur dans un cabinet comptable québécois. Voici la balance
de vérification dépersonnalisée du dossier CLIENT_A pour l’exercice clos
le 31 décembre (CSV ci-dessous). Rédige une note de gestion d’une à deux
pages en français : 1) faits saillants par grand poste ; 2) variations
notables par rapport aux soldes d’ouverture ; 3) questions à poser au
client avant la clôture. Format : titres courts et puces. Ne tire aucune
conclusion fiscale et signale toute incohérence dans les données.
2. Lettre de relance client
Tu es adjoint administratif d’un cabinet comptable. Rédige un courriel
de deuxième relance pour CLIENT_B, dont la facture FACT-0042 d’environ
3 500 $ est échue depuis 30 jours. Ton : professionnel et cordial.
Structure : objet, rappel factuel, modalités de paiement déjà convenues,
invitation à nous joindre en cas de difficulté. Moins de 150 mots.
N’invente aucune condition de paiement ni aucuns frais de retard.
3. Checklist de clôture mensuelle
Tu es chef de mission dans un cabinet comptable au Québec. Prépare une
checklist de clôture mensuelle pour un dossier de tenue de livres
standard : rapprochements bancaires, comptes clients et fournisseurs,
paies et retenues à la source, TPS/TVQ, écritures récurrentes, revue
analytique. Format : tableau à trois colonnes — étape, responsable
(initiales à compléter), état. Ordonne les étapes de façon logique,
sans étape propre à un secteur particulier.
4. Résumé d’une norme ou d’un article fiscal
Tu es assistant de recherche d’un cabinet comptable. Résume le texte
collé ci-dessous en points clés : objet, champ d’application,
conditions, exceptions, dates d’entrée en vigueur. Cite entre
guillemets les passages exacts qui appuient chaque point. Si une
information ne figure pas dans le texte fourni, écris « non précisé
dans le texte » plutôt que de la déduire. Ce résumé sera vérifié par
un professionnel avant toute utilisation.

[Coller ici le texte de la norme ou de l’article]
Format minimal d’entrée recommandé (CSV)
Compte;Libellé;Solde débiteur;Solde créditeur
1010;Caisse;1500;
2310;Équipements;45000;
4010;Fournisseurs;;12000
Remplacez les noms de clients, numéros de dossier et toute donnée personnelle par des codes neutres avant de coller dans ChatGPT.
Conseil de pro : Avant d’envoyer des données à ChatGPT, passez-les dans un script de dépersonnalisation simple : remplacez les noms propres par des codes (CLIENT_A, FOURNISSEUR_1), les montants sensibles par des ordres de grandeur, et les numéros d’identification par des identifiants fictifs. Cette étape réduit le risque en cas de fuite, mais elle ne fait pas sortir les données du champ de la Loi 25 : un renseignement dépersonnalisé demeure un renseignement personnel (art. 12 de la Loi sur le secteur privé), et seule une anonymisation au sens de l’art. 23 — irréversible, selon les critères réglementaires — met fin aux obligations. Traitez la dépersonnalisation comme une mesure de réduction du risque, jamais comme un laissez-passer de conformité.
Quels sont les facteurs clés pour réussir l’intégration de ChatGPT ?
Le principal frein à l’adoption n’est pas la technologie. Les études sectorielles pointent systématiquement vers des facteurs humains et organisationnels : manque de compétences internes et résistance au changement. Un cabinet qui déploie ChatGPT sans plan de formation ni gouvernance documentée n’automatise pas ses processus ; il crée de nouveaux risques non contrôlés.
Qualité des données en entrée. ChatGPT produit des sorties proportionnelles à la qualité de ce qu’on lui donne. Des balances non standardisées, des libellés incohérents ou des données mélangées dans un même fichier génèrent des synthèses approximatives. Avant tout pilote, standardisez vos formats d’export et définissez un gabarit d’entrée pour chaque cas d’usage.
Gouvernance formalisée. Une politique d’usage écrite, des comptes organisationnels distincts des comptes personnels, un registre des accès et une procédure d’incident : ces quatre éléments constituent le socle minimum. L’Ordre des CPA du Québec recommande explicitement d’encadrer l’utilisation de l’IA générative par des lignes directrices organisationnelles et insiste sur la validation humaine des résultats.
Compétences et accompagnement. Trois profils sont à former en priorité : les chefs de mission (usage avancé et validation), les collaborateurs juniors (prompts de base et dépersonnalisation), et le responsable IT ou juridique (gouvernance technique et conformité). Un plan de formation structuré, même court, fait la différence entre une adoption durable et un outil abandonné après trois semaines.
KPIs pour piloter le pilote. Sans mesure, impossible de savoir si l’intégration fonctionne. Quatre indicateurs suffisent pour un premier pilote :
- Temps moyen de traitement par tâche (avant/après)
- Taux d’erreurs détectées lors de la validation humaine
- Taux d’adoption par utilisateur (nombre de prompts soumis par semaine)
- Satisfaction des collaborateurs sur la qualité des sorties (échelle simple 1–5)
Mesurez ces indicateurs sur votre propre pilote plutôt que de vous fier à des moyennes sectorielles : les gains varient fortement d’un cabinet à l’autre selon la qualité des données, la structure des dossiers et la rigueur de la validation.
Quelles sont les limites et les risques à connaître avant de commencer ?
ChatGPT hallucine. Ce n’est pas un défaut corrigeable à court terme : c’est une caractéristique structurelle des modèles de langage. Le modèle peut produire une écriture comptable plausible mais fausse, citer une norme qui n’existe pas, ou interpréter un texte fiscal de façon incorrecte. Sans une validation humaine systématique, ces erreurs passent dans vos dossiers.
Risques de confidentialité et souveraineté des données. Les versions grand public de ChatGPT et d’autres outils d’IA générative peuvent utiliser vos entrées pour améliorer leurs modèles. La Loi 25 (art. 17 de la Loi sur le secteur privé) rend obligatoire une évaluation des facteurs relatifs à la vie privée (EFVP) avant toute communication de renseignements personnels hors du Québec, et l’art. 3.3 en exige une pour tout projet d’acquisition, de développement ou de refonte d’un système d’information qui en implique. Envoyer des données clients non dépersonnalisées via un compte grand public expose donc le cabinet à un risque réel de non-conformité.
Les conditions diffèrent d’un plan à l’autre chez tous les éditeurs, et elles changent : un compte grand public, un compte entreprise et un accès API n’offrent pas les mêmes garanties de confidentialité ni les mêmes engagements de non-entraînement. Vérifiez les conditions en vigueur du plan que vous utilisez, à la date où vous l’utilisez. La distinction entre compte personnel et compte organisationnel n’est pas un détail administratif : c’est une ligne de défense.
Responsabilité professionnelle. La responsabilité reste entièrement celle du professionnel signataire : l’outil assiste, il ne décide pas et ne signe pas. Les tribunaux canadiens ont déjà sanctionné des mémoires contenant des citations fabriquées par un outil génératif, et les ordres professionnels rappellent la même règle — la vérification des sources est un devoir personnel, pas une option de configuration.
Checklist minimale avant tout test :
- Vérifier si les données à utiliser contiennent des renseignements personnels au sens de la Loi 25
- Dépersonnaliser systématiquement avant tout envoi à un modèle externe — bonne pratique
- Utiliser exclusivement des comptes organisationnels (jamais de comptes personnels) — bonne pratique
- Documenter l’usage dans un registre (date, tâche, modèle utilisé, réviseur) — bonne pratique
- Réaliser une EFVP avant toute communication de renseignements personnels hors du Québec (art. 17) et pour tout projet de système d’information qui en implique (art. 3.3) — obligation légale
- Archiver la preuve de validation humaine pour chaque sortie utilisée dans un dossier client — bonne pratique
Conseil de pro : Bloquez techniquement l’accès aux versions grand public de ChatGPT sur les postes de travail du cabinet et redirigez vers les comptes organisationnels approuvés. Cette mesure, souvent négligée, est l’une des plus efficaces pour réduire le risque de fuite de données sans freiner l’adoption.
Comment organiser votre cabinet pour une gouvernance IA solide ?
La gouvernance IA n’est pas un projet IT. C’est un projet de management qui touche les rôles, les processus et la culture du cabinet. Quatre rôles sont à définir dès le départ.
Sponsor de direction. Un associé ou directeur qui porte le projet, valide la politique d’usage et arbitre les décisions de déploiement. Sans sponsor visible, le projet stagne.
Référent IA. Un chef de mission ou collaborateur senior formé à l’usage avancé, chargé de maintenir la bibliothèque de prompts, de former les nouveaux arrivants et de centraliser les retours d’expérience.
Administrateur IT. Responsable de la configuration des comptes organisationnels, du blocage des accès non autorisés et du journal d’accès technique.
Réviseur métier. Pour chaque cas d’usage, un professionnel qualifié valide, signe et archive la sortie IA avant qu’elle intègre un dossier client.
Exemple de flux opérationnel pour une synthèse client. Le collaborateur prépare les données (dépersonnalisation, format CSV), soumet le prompt via le compte organisationnel, reçoit la sortie, la révise et la complète si nécessaire, puis la soumet au réviseur métier pour validation et signature. Le journal d’usage est mis à jour à chaque étape. La sortie validée est archivée dans le dossier client avec la mention du processus de révision.
Un audit d’usage réel, combinant journaux réseau, sondage anonyme et cartographie des outils, est la première action recommandée avant de formaliser une politique. Vous découvrirez probablement que plusieurs collaborateurs utilisent déjà des outils d’IA générative via leurs comptes personnels, sans encadrement.
Qui former, sur quoi et dans quel ordre ?
La formation est le levier le plus sous-estimé de l’intégration IA. Un outil bien conçu utilisé sans formation produit des résultats médiocres ; un outil ordinaire utilisé par une équipe formée produit des gains mesurables. Le plan ci-dessous est conçu pour un cabinet de 5 à 30 professionnels.
-
Module 1 — Sensibilisation et déontologie (tous les collaborateurs, 2 heures). Comprendre ce que fait réellement un modèle de langage, ses limites structurelles (hallucinations, biais), les obligations déontologiques de l’Ordre des CPA du Québec, et les règles de base de la Loi 25. Objectif : que personne ne soumette de données clients non dépersonnalisées via un compte personnel.
-
Module 2 — Prompting de base (collaborateurs juniors, 3 heures). Anatomie d’un bon prompt (rôle, contexte, tâche, format), exercices pratiques sur les cas d’usage du cabinet (relances, checklists, résumés), et procédure de dépersonnalisation. Les formations pratiques sur cas réels de fiscalité accélèrent significativement cette montée en compétences.
-
Module 3 — Prompting avancé et validation (chefs de mission, 4 heures). Prompts complexes multi-étapes, techniques de vérification des sorties, gestion des erreurs et des hallucinations, intégration dans les workflows existants. Inclure un atelier sur la bibliothèque de prompts du cabinet.
-
Module 4 — Gouvernance technique et conformité (IT/juridique, 3 heures). Configuration des comptes organisationnels, journaux d’accès, EFVP, gestion des incidents, et revue des politiques des fournisseurs (distinction plans consommateurs vs entreprise).
-
Module 5 — Stratégie et pilotage (associés, 2 heures). Lecture des KPIs du pilote, arbitrage des cas d’usage à industrialiser, gestion du changement et communication interne.
Calendrier suggéré. Modules 1 et 2 en semaine 1 (formation initiale). Module 3 en semaine 3 après un premier retour d’expérience terrain. Modules 4 et 5 en semaine 4. Ateliers pratiques mensuels pendant les trois premiers mois, puis revues trimestrielles pour mettre à jour les prompts et intégrer les évolutions des outils. Les publications d’Acumis sur l’IA et la fiscalité constituent une ressource utile pour alimenter ces revues.
Quelle feuille de route pour passer du pilote à la production ?
Un déploiement réussi suit six étapes. Brûler une étape, surtout les deux premières, est la cause principale des projets IA abandonnés après quelques semaines.
| Étape | Actions clés | Durée estimée | Critère de passage |
|---|---|---|---|
| 1. Audit d’usage | Journaux réseau, sondage anonyme, cartographie des outils existants | 1–2 semaines | Liste des usages réels et des risques identifiés |
| 2. Choix du cas pilote | Sélectionner 1–2 tâches à faible risque, fort volume | 1 semaine | Cas validé par le sponsor et le référent IA |
| 3. Préparation des données | Standardisation des formats, gabarits d’entrée, procédure de dépersonnalisation | 1–2 semaines | Gabarit testé et approuvé |
| 4. Essais contrôlés | Pilote sur 4–6 semaines avec un groupe restreint, mesure des KPIs | 4–6 semaines | KPIs dans les cibles définies |
| 5. Revue et ajustement | Analyse des résultats, correction des prompts, mise à jour de la politique | 1 semaine | Rapport de pilote validé par la direction |
| 6. Industrialisation | Déploiement à l’ensemble du cabinet, formation complète, maintenance continue | 4 semaines | Adoption mesurée, incidents documentés |
KPIs recommandés pour le pilote :
- Temps moyen par tâche pilote (avant/après, en minutes)
- Taux d’erreurs détectées à la révision (objectif : décroissant sur 6 semaines)
- Nombre de prompts soumis par utilisateur par semaine (indicateur d’adoption)
- Nombre d’incidents de confidentialité (objectif : zéro)
Sur les coûts, les fourchettes varient selon la taille du cabinet et le niveau d’intégration souhaité. Les licences d’outils IA générative pour usage professionnel se situent généralement entre quelques dizaines et quelques centaines de dollars par utilisateur par mois. La formation initiale représente typiquement 1 à 3 jours de travail par collaborateur. L’intégration sur mesure, notamment pour des cas d’usage sensibles comme la recherche jurisprudentielle ou la rédaction d’avis fiscaux, nécessite un accompagnement spécialisé dont le coût dépend du périmètre défini avec le prestataire.
Ce que l’approche Acumis change concrètement pour un cabinet fiscal
Un cabinet fiscal québécois de 24 professionnels consacrait plusieurs heures par dossier à la recherche jurisprudentielle : lecture de décisions, extraction des principes applicables, rédaction d’un résumé utilisable par le chef de mission. Avec l’outil conçu par Acumis — déployé en 8 semaines, avec 500 dossiers indexés —, la même recherche se boucle en une quinzaine de minutes, et chaque réponse est révisée par un senior avant usage.
Ce gain n’est pas théorique. Il repose sur une architecture IA conçue spécifiquement pour les besoins des cabinets fiscaux, avec hébergement local ou sur cloud québécois selon le choix du cabinet. Les résultats de ce cas sont documentés et consultables.
Résultat observé chez ce cabinet : plusieurs heures de recherche jurisprudentielle ramenées à une quinzaine de minutes par dossier, chaque réponse révisée par un senior.
La conformité à la Loi 25 est prise en compte dès la conception. Selon le mode d’hébergement retenu — standard, québécois (traitement en centre de données au Québec) ou local (aucune donnée ne quitte l’infrastructure du cabinet) —, les données peuvent être traitées au Québec ou ne jamais sortir des serveurs du cabinet ; ce choix se fait avant tout traitement. Pour les cabinets qui doivent réaliser une EFVP avant de déployer un outil IA, le guide pratique EFVP et Loi 25 publié par Acumis constitue un point de départ structuré.
Points clés
L’intégration de ChatGPT en cabinet comptable produit des gains mesurables à condition d’être gouvernée, formée et pilotée par des indicateurs clairs dès la phase pilote.
| Point | Détails |
|---|---|
| Automatisation ciblée | Commencez par les tâches à faible risque et fort volume, dont l’erreur se détecte à la relecture. |
| Gouvernance avant déploiement | Comptes organisationnels, politique d’usage écrite et journal de traçabilité sont des prérequis, pas des options. |
| Responsabilité humaine intacte | Chaque sortie IA doit être validée, signée et archivée par un professionnel qualifié avant d’intégrer un dossier. |
| Conformité Loi 25 | L’EFVP est obligatoire avant toute communication de renseignements personnels hors du Québec ; la dépersonnalisation est une bonne pratique, mais elle ne fait pas sortir les données du champ de la loi. |
| Acumis pour les cas sensibles | Chez un cabinet de 24 professionnels documenté par Acumis, les recherches jurisprudentielles sont passées de plusieurs heures à une quinzaine de minutes ; le mode d’hébergement se choisit avant tout traitement. |
Ce que l’IA générative révèle vraiment sur nos cabinets
La question que personne ne pose franchement : est-ce que ChatGPT est utile parce qu’il est puissant, ou parce que nos processus internes étaient déjà fragiles avant qu’il arrive ?
Dans la majorité des cabinets, l’IA générative ne crée pas de nouveaux problèmes. Elle révèle ceux qui existaient déjà : des formats de données non standardisés, des procédures de révision informelles, une documentation de dossier insuffisante. Quand un collaborateur doit passer vingt minutes à nettoyer un fichier avant de pouvoir soumettre un prompt, le problème n’est pas ChatGPT. C’est le fichier.
L’autre angle mort concerne la formation. Beaucoup de CPA voient l’IA comme une occasion à saisir, mais rares sont les cabinets qui déploient avec un plan de montée en compétences structuré. Résultat : des usages dispersés, des risques non contrôlés, et une adoption qui stagne après les premiers enthousiasmes.
Le conseil tient en une ligne : pilotez sur un périmètre restreint, mesurez honnêtement, et ne passez à l’échelle que quand les KPIs le justifient. L’IA générative est un outil de levier, pas une solution miracle. Les cabinets qui en tirent le plus ne sont pas ceux qui l’ont adopté le plus vite, mais ceux qui ont pris le temps de définir ce qu’ils voulaient en faire.
Acumis accompagne les cabinets fiscaux qui veulent aller plus loin
Passer de plusieurs heures à une quinzaine de minutes par recherche jurisprudentielle : c’est le résultat documenté chez un cabinet de 24 professionnels équipé par Acumis. Les solutions sur mesure d’Acumis visent ce type de gain pour les cabinets fiscaux et comptables, mesuré sur leurs propres dossiers.
Acumis ne vend pas un abonnement générique à un outil IA. Chaque mandat est conçu autour des cas d’usage réels du cabinet : architecture IA adaptée à votre pratique, conformité Loi 25 pensée dès la conception, avec trois modes d’hébergement — standard, québécois (traitement en centre de données au Québec) ou local (aucune donnée ne sort de votre infrastructure). Les formations, construites pour répondre aux critères de formation continue de l’Ordre des CPA du Québec, sont dispensées sur des cas réels de fiscalité, pas sur des exemples génériques.
Si vous envisagez un premier pilote ou si vous cherchez à industrialiser un cas d’usage sensible, prenez contact avec l’équipe Acumis pour définir ensemble le périmètre d’un premier mandat.
Sources et lectures recommandées
| Source | Raison de la consulter |
|---|---|
| Encadrer l’IA générative — Ordre des CPA du Québec | Modèle de ligne directrice adaptable pour votre cabinet ; référence déontologique principale |
| Guide CPA des bonnes pratiques en intelligence artificielle | Repères concrets, conçus par des CPA, pour protéger l’information confidentielle et réduire le risque d’erreurs |
| Principaux changements de la Loi 25 — Commission d’accès à l’information | Synthèse officielle des obligations applicables aux entreprises privées |
| Rédiger une politique de confidentialité — guide de la CAI (PDF) | Guide officiel pour rédiger une politique en termes simples et clairs |
| Loi sur la protection des renseignements personnels dans le secteur privé (P-39.1) — LégisQuébec | Texte de loi officiel, à consulter pour toute vérification d’article |
| EFVP et Loi 25 — guide Acumis | Point de départ pratique pour structurer votre propre EFVP |
Cet article présente des informations générales à titre informatif. Il ne constitue pas un avis juridique ou professionnel. Consultez l’Ordre des CPA du Québec ou un conseiller qualifié pour valider les règles applicables à votre situation spécifique.
Recommandation
Trente minutes avec un associé pour voir ce que ces idées changent dans votre pratique.
Vous décrivez votre cabinet et vos dossiers types. Un associé Acumis vous répond : ce que l'IA peut prendre en charge, ce qui doit rester chez vous, et par où commencer.
Parler à un associé →Nos outils appliquent la méthode à vos dossiers. Voir les trois architectures →